

Hoy en día, estamos acostumbrados a consultar las redes sociales ante cualquier duda sin acudir antes a la ley. Esta tendencia, en lo que respecta al asesoramiento fiscal y las finanzas, puede implicar un gran riesgo. Por eso, como abogados fiscalistas Barcelona, te ayudamos a desmitificar consejos fiscales que podrían dar lugar a situaciones arriesgadas.
En primer lugar, es importante destacar que, sin importar quién sea y cuántos seguidores tenga una persona, siempre es necesario consultar con profesionales del rubro ante una situación fiscal particular. En lo que respecta al mundo financiero y fiscal español, uno de los nombres que se ha popularizado es el de Bartu Finanzas: una figura pública de Instagram y TikTok con más de 60 mil seguidores.
Su propuesta, dicha en su propia página web, es pagar el 0% de Impuesto de Sociedades mudando tu empresa a Estonia. ¿Hasta qué punto esto es real?

¿Quién es Bartu Finanzas? Nuestra opinión
José Bartomeu, más conocido en las redes como Bartu Finanzas, es un influencer y creador de contenido digital especializado en educación financiera. A través de sus redes sociales, comparte consejos sobre ahorro, inversión, y estrategias para mejorar la salud financiera personal.
Bartu se encarga de desmitificar conceptos financieros complejos, usando ejemplos prácticos y tips fáciles de implementar. Sin embargo, al intentar simplificar situaciones muy complejas, a veces, puede complicar las cosas. Por eso, queremos hablar de qué sí puede ser interesante de sus consejos y qué no.
Crear empresa en Estonia para no pagar impuestos

Cualquier supuesta solución para eludir, evadir o reducir impuestos, debe ser profundamente analizada y estudiada por abogados fiscalistas expertos. Sobre todo, porque algunas prácticas pueden ser investigadas luego como ejercicios anteriores Hacienda.
Entre los últimos “consejos” de Bartu Finanzas, se viralizó el de crear una empresa en Estonia.
Aunque crear una empresa en Estonia suene estratégico, no es un atajo para evadir responsabilidades fiscales en España, ni en ningún país donde residas realmente. A continuación, te contamos por qué.
¿Qué implica abrir una empresa en Estonia?

Actualmente, Estonia ofrece un programa de e-Residency que permite a personas de todo el mundo crear y gestionar una empresa 100% digital desde cualquier lugar. Es real, legal y, en muchos casos, eficiente para negocios completamente online. Sin embargo, para saber si esto se adapta a tu negocio, debes estudiar en profundidad la situación. No existen fórmulas mágicas para cumplir con tus obligaciones fiscales.
Y es muy importante que sepas que abrir una empresa en Estonia no te exime automáticamente de pagar impuestos en tu país de residencia fiscal. De hecho, si resides en España, Argentina, México o cualquier otro país de habla hispana, y sigues generando ingresos allí, es muy probable que tengas que tributar en tu país. Esto no depende de dónde esté registrada tu empresa.
La doble tributación existe, y también existen convenios para evitarla, pero siempre es necesario estudiar las situaciones particulares y tomar decisiones en torno a lo que sea más conveniente dentro de lo legal.
Entonces, ¿sigo los consejos de Bartu Finanzas?

No podemos decirte qué hacer, pero sí qué haríamos nosotros como abogados fiscalistas.
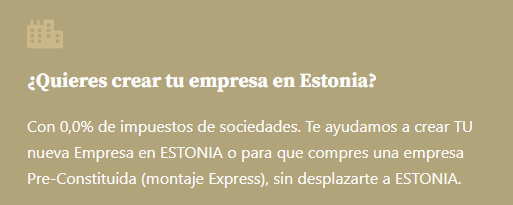
En su web, Bartu Finanzas promociona la creación de empresas en Estonia con la expresión ‘0,0% de impuestos de sociedades, tal y como indicábamos en la captura de pantalla más arriba (en caso de que esto se llegue a borrar, ya tenemos la prueba). Además, en su propia coletilla de IG y Tik Tok solía poner «0% impuestos», aunque a 08/09/2026 vemos que esto ha sido borrado.
No pagar impuestos residiendo en España no es posible.
Detrás de cada consejo existe un mundo complejo de leyes, obligaciones, fiscalizaciones y más. Comprender el mundo financiero en profundidad no es lo más sencillo, por eso, es recomendable tener máximo cuidado a la hora de recibir consejos y saber bien de quién vienen.
¿Qué ocurre si creas una empresa en Estonia pero la diriges desde España?
El artículo 8 de la Ley 27/2014 del Impuesto sobre Sociedades establece que una entidad puede considerarse residente en territorio español cuando tenga en España su sede de dirección efectiva. La propia ley entiende que existe sede de dirección efectiva cuando en España radica la dirección y el control del conjunto de las actividades de la sociedad.
Por tanto, constituir formalmente una empresa en Estonia no permite concluir por sí solo que toda su tributación corresponda exclusivamente a ese país.
Si las decisiones esenciales de la compañía se adoptan desde España y la empresa es efectivamente dirigida desde aquí, será necesario analizar las consecuencias derivadas de las normas españolas de residencia fiscal.
De hecho, la propia información oficial del programa e-Residency de Estonia advierte de que una sociedad estonia gestionada desde otro país puede encontrarse ante situaciones de doble residencia fiscal o generar una presencia imponible en otro Estado.
Entonces, ¿es ilegal crear una empresa en Estonia?

No.
Constituir una sociedad en Estonia es perfectamente legal y puede resultar adecuado para determinados modelos de negocio.
La cuestión no es si se puede crear una empresa en Estonia, sino cómo debe tributar esa estructura teniendo en cuenta dónde reside y desarrolla realmente su actividad el empresario.
Una estructura internacional puede ser totalmente válida cuando responde a las circunstancias económicas reales del negocio y se cumplen las obligaciones fiscales correspondientes.
Por eso, el análisis debe realizarse caso por caso.
¿Realmente existe un 0 % de Impuesto de Sociedades en Estonia?
El sistema estonio es diferente del español.
Con carácter general, Estonia desplaza la tributación de los beneficios empresariales hasta su distribución. Esto permite que los beneficios que permanecen dentro de la compañía puedan no soportar el Impuesto de Sociedades estonio en el momento en el que se generan.
Cuando se distribuyen beneficios, en cambio, entra en juego la tributación prevista por el sistema estonio.
Por eso, presentar el sistema únicamente mediante la expresión «0 % de Impuesto de Sociedades» puede resultar insuficiente para comprender cuál será la tributación efectiva de un empresario concreto.
Y para una persona que reside y trabaja desde España existe una cuestión adicional: también deben analizarse las normas fiscales españolas.
¿Puede Hacienda considerar española una empresa constituida en Estonia?
Puede ocurrir en determinadas circunstancias.
La legislación española no utiliza exclusivamente el lugar de constitución de la sociedad para determinar su residencia.
Entre los criterios previstos en la Ley del Impuesto sobre Sociedades se encuentra la sede de dirección efectiva.
Esto hace especialmente importante analizar dónde se adoptan realmente las decisiones empresariales y desde dónde se dirige y controla la actividad.
Además, dependiendo de cómo se desarrolle el negocio, también puede ser necesario estudiar la existencia de un establecimiento permanente y la aplicación del convenio para evitar la doble imposición correspondiente.
Ejercicios anteriores Hacienda: el factor importante
Aunque hoy abras una empresa en Estonia, si Hacienda detecta que has residido en tu país y facturado desde allí, puede exigirte rendir cuentas de años anteriores.
Y no solo hablamos de multas o intereses. Hablamos de inspecciones retroactivas, bloqueos de cuentas bancarias, y, en casos extremos, denuncias por evasión fiscal. Las administraciones fiscales tienen memoria, software avanzado y convenios de intercambio de información internacional.
Recuerda: asesórate con abogados especialistas que puedan guiarte en lo que es más conveniente para ti y tu situación particular.
Bartu Finanzas Opiniones, las repasamos una por una en entrevistas
Más allá de la creación de empresas en Estonia, Bartu Finanzas ha explicado públicamente otras estrategias para reducir la carga fiscal de autónomos y empresarios. Algunas pueden ser perfectamente legales cuando se estructuran correctamente y responden a una realidad económica. Sin embargo, otras afirmaciones realizadas durante una entrevista requieren importantes matices.
Analizamos algunos de sus consejos y los contrastamos con la normativa española.
¿Puedes facturar 14.000 o 15.000 euros sin ser autónomo?
Durante la entrevista, Bartu Finanzas plantea el caso de una persona asalariada que quiere probar una nueva actividad y sostiene que podría facturar como persona física sin darse de alta como autónomo. Incluso hace referencia a la posibilidad de facturar unos 14.000 o 15.000 euros y afirma posteriormente, hablando de negocios como OnlyFans, YouTube, Twitch o TikTok, que no siempre sería necesario darse de alta en el RETA.
En España no existe un límite general de 14.000 o 15.000 euros por debajo del cual una persona pueda facturar automáticamente sin darse de alta como autónoma. El artículo 305 de la Ley General de la Seguridad Social incluye en el RETA a quienes realicen de forma habitual, personal y directa una actividad económica o profesional por cuenta propia.
Además, la jurisprudencia más reciente ha vuelto a aclarar que obtener unos ingresos inferiores al Salario Mínimo Interprofesional no excluye automáticamente la existencia de habitualidad. El nivel de ingresos puede ser un indicio para determinarla, pero deben analizarse las circunstancias de cada actividad.
Tampoco debemos confundir el alta en Seguridad Social con las obligaciones ante Hacienda. La Agencia Tributaria establece que el alta en el Censo de Empresarios, Profesionales y Retenedores mediante el modelo 036 debe realizarse antes de iniciar la actividad o realizar las correspondientes operaciones.
Por tanto, presentar una determinada cifra de facturación como un límite general que permite trabajar sin ser autónomo puede llevar a error. La obligación de alta debe estudiarse atendiendo a la habitualidad y las circunstancias concretas del trabajo desarrollado.
¿Puedes crear una LLC y dejar de pagar autónomos e IRPF en España?
Otro de los ejemplos de la entrevista se refiere a profesionales que trabajan desde España y podrían sustituir su actividad como autónomos por una LLC estadounidense. Bartu plantea el caso de un programador y señala como ventajas dejar de pagar la cuota de autónomos y evitar determinadas retenciones de IRPF facturando a través de la sociedad extranjera.
Crear una LLC en Estados Unidos es perfectamente legal. Lo que no ocurre es que constituirla haga desaparecer automáticamente las obligaciones fiscales de una persona que continúa siendo residente fiscal en España.
La Ley del IRPF establece que el impuesto grava la totalidad de la renta del contribuyente con independencia del lugar donde se haya producido y de cuál sea la residencia del pagador.
Además, una persona puede seguir siendo residente fiscal en España, entre otros supuestos, cuando permanezca aquí más de 183 días durante el año natural o cuando se encuentre en España el núcleo principal o la base de sus actividades o intereses económicos. Tener una sociedad estadounidense, estonia o de cualquier otra jurisdicción no equivale por sí mismo a trasladar la residencia fiscal personal fuera de España.
La propia sociedad extranjera también debe analizarse. La Ley del Impuesto sobre Sociedades establece que una entidad puede ser considerada residente en España cuando tenga aquí su sede de dirección efectiva, entendiendo por tal el lugar desde el que se dirige y controla el conjunto de sus actividades.
Por eso, antes de sustituir una actividad como autónomo por una LLC extranjera es imprescindible estudiar quién presta realmente los servicios, desde dónde se realiza el trabajo, quién dirige la sociedad, cómo se retira el dinero y qué obligaciones tributarias y de Seguridad Social siguen existiendo en España.
¿Una LLC permite «tributar cero» y utilizar el dinero para gastos personales?
En otro punto de la entrevista se explica la posibilidad de utilizar una LLC dentro de una estructura empresarial y se hace referencia a la ventaja de que esa sociedad «tribute cero». Bartu menciona además la posibilidad de disponer de una tarjeta asociada a la sociedad para realizar gastos cotidianos, llegando a poner como ejemplo compras en Mercadona.
Aquí también debemos diferenciar dos cuestiones.
Que una entidad tenga una determinada tributación en el país en el que está constituida no convierte automáticamente el dinero de la sociedad en patrimonio personal de su propietario libre de impuestos.
Los movimientos económicos entre sociedades, socios y administradores tienen sus propias consecuencias fiscales. Cuando existen operaciones entre partes vinculadas, además, la normativa española exige que se valoren de acuerdo con el valor de mercado.
Por tanto, utilizar una tarjeta de una sociedad extranjera para sufragar gastos personales no significa que esos gastos desaparezcan fiscalmente ni que puedan considerarse automáticamente dinero personal libre de tributación.
¿Los inspectores de Hacienda cobran un porcentaje de las sanciones?
Durante la entrevista se sostiene que los inspectores de Hacienda estarían incentivados económicamente a regularizar a los contribuyentes y se habla específicamente de porcentajes del 10 % o incluso del 25 % sobre las sanciones o cantidades obtenidas.
Es cierto que existe un sistema de complementos de productividad dentro de la Agencia Tributaria y que parte de esa productividad tiene en cuenta diferentes variables relacionadas con las actuaciones desarrolladas por los equipos de Inspección. La propia AEAT publica actualmente las instrucciones que regulan este sistema.
Sin embargo, eso es muy diferente a afirmar que un inspector recibe personalmente un porcentaje de cada sanción.
La propia Agencia Tributaria lo ha aclarado expresamente: los inspectores no perciben una comisión ni un porcentaje sobre las regularizaciones propuestas y tampoco existe una vinculación directa entre el complemento de productividad y un expediente concreto.
Por tanto, afirmar que un inspector se lleva un 10 % o un 25 % de la sanción impuesta a un contribuyente no describe correctamente el funcionamiento del sistema de productividad de la AEAT.
Estrategias fiscales internacionales: legalidad no significa ausencia de requisitos
La entrevista contiene también numerosos ejemplos sobre sociedades en Estonia, Portugal, Estados Unidos, Chipre, Andorra y otras jurisdicciones.
Constituir empresas en otros países, organizar un grupo empresarial internacional o realizar operaciones entre sociedades no es ilegal por sí mismo.
La fiscalidad internacional forma parte de la planificación legítima de miles de empresas.
El problema aparece cuando una estrategia compleja se presenta como una regla aplicable a cualquier contribuyente sin analizar cuestiones fundamentales como la residencia fiscal, la sede de dirección efectiva, la realidad de los servicios prestados, las operaciones vinculadas, la existencia de establecimiento permanente o las obligaciones de la persona que continúa viviendo y trabajando desde España.
Por eso, después de analizar los consejos de Bartu Finanzas, nuestra conclusión no es que crear una empresa en Estonia, una LLC estadounidense o cualquier otra estructura internacional sea ilegal.
La conclusión es otra: una sociedad extranjera no constituye por sí sola un mecanismo para dejar de pagar impuestos o cotizaciones en España.
Y afirmaciones como que se pueden facturar 14.000 o 15.000 euros sin ser autónomo, que una LLC permite automáticamente abandonar el RETA o que los inspectores de Hacienda cobran un porcentaje de las sanciones necesitan importantes correcciones y matices a la luz de la normativa española.
En resumen:
| Lo que dice en la entrevista | Nuestra valoración |
|---|---|
| “Puedes tributar 14-15.000 € más IVA” sin ser autónomo | 🔴 Muy problemático |
| “No hace falta que te hagas de alta de autónomo” para probar un negocio | 🔴 Muy problemático |
| OnlyFans, YouTube, Twitch, TikTok: “¿pa qué te vas a dar de alta de autónomo?” | 🔴 Muy problemático |
| Programador residente en España: darse de baja de autónomo y facturar mediante una LLC | 🔴 Muy problemático |
| LLC que “tributa cero” y cuya tarjeta puedes usar para comprar en Mercadona | 🔴 Muy problemático |
| Facturar servicios/intangibles desde LLC extranjeras para reducir beneficios españoles | 🟠 Puede ser legal, pero no de cualquier manera |
| Coche comprado por sociedad estonia y circular en España con matrícula extranjera | 🔴 La afirmación general es incorrecta/incompleta |
| Guardar tickets de restaurantes, parkings, etc. y meterlos en Sociedades | 🟠 No son automáticamente deducibles |
| “Los inspectores son comisionistas” y cobran un 10 %/25 % de las sanciones | 🔴 La AEAT lo desmiente expresamente |
| Una SLU no protege el patrimonio y hay que darle un 1 % a la mujer | 🔴 Jurídicamente incorrecto |
| Romper una factura después de cobrarla y quedarse el IVA | 🔴 Conducta ilegal, pero él la pone precisamente como ejemplo de evasión |
Más consejos de Bartu Finanzas: analizamos otra entrevista
En otra entrevista pública, esta vez centrada especialmente en criptomonedas, empresas offshore y estructuras internacionales, Bartu Finanzas desarrolla con mayor detalle algunas de las estrategias fiscales que propone a sus clientes.
Crear sociedades en otros países o utilizar criptomonedas no es ilegal. Tampoco lo es organizar una actividad empresarial para reducir legítimamente su carga tributaria.
Sin embargo, algunas de las afirmaciones realizadas durante esta entrevista pueden generar una imagen incompleta de las obligaciones que tendría un empresario o inversor que continúa siendo residente fiscal en España.
Analizamos las más relevantes.
¿Una empresa en Estonia realmente tributa al 0 %?
A lo largo de la entrevista, Bartu Finanzas utiliza en distintas ocasiones Estonia como ejemplo de jurisdicción en la que una empresa puede «tributar al 0 %». También señala que ha constituido numerosas sociedades en este país para clientes relacionados con el trading, las criptomonedas y otras actividades empresariales.
Estonia cuenta efectivamente con un régimen fiscal muy diferente al español: los beneficios que permanecen dentro de la sociedad y no se distribuyen no soportan, con carácter general, el Impuesto sobre Sociedades estonio en el momento en el que se generan.
Sin embargo, esto no significa que una sociedad estonia disfrute de una exención permanente y general del Impuesto sobre Sociedades.
Desde 2025, cuando una sociedad estonia distribuye beneficios, estos están sometidos en Estonia a tributación a un tipo calculado mediante la fórmula 22/78. La propia Administración tributaria estonia explica que el impuesto se difiere hasta el momento de la distribución del beneficio.
Por tanto, resulta más preciso hablar de un diferimiento de la tributación sobre beneficios no distribuidos que afirmar simplemente que una empresa estonia «tributa al 0 %».
Además, para un empresario residente en España existe una segunda cuestión fundamental: constituir una sociedad en Estonia no significa necesariamente que dicha sociedad quede al margen de la fiscalidad española.
La Ley del Impuesto sobre Sociedades establece que una entidad puede ser considerada residente en España cuando tenga aquí su sede de dirección efectiva, es decir, cuando desde España se dirija y controle el conjunto de sus actividades.
Facturar desde Estonia para dejar el beneficio fuera de España
Uno de los ejemplos más llamativos de la entrevista consiste en utilizar una sociedad estonia como intermediaria entre diferentes empresas.
Bartu plantea una operación en la que un producto adquirido por 10.000 euros sería vendido por la sociedad estonia a una empresa española por aproximadamente 19.900 euros. Esta última lo vendería al cliente por 20.000 euros, de forma que prácticamente todo el margen económico quedaría en Estonia y la sociedad española obtendría únicamente unos 100 euros de beneficio.
Una estructura internacional de compraventa puede ser perfectamente legal.
Lo que no puede hacerse libremente, cuando las empresas están vinculadas, es elegir los precios de las operaciones únicamente en función de dónde interesa que aparezca el beneficio.
El artículo 18 de la Ley del Impuesto sobre Sociedades obliga a que las operaciones realizadas entre entidades vinculadas se valoren por su valor de mercado, es decir, por el precio que habrían acordado empresas independientes en condiciones de libre competencia. La Agencia Tributaria puede comprobar estos precios y efectuar las correcciones correspondientes cuando no respondan al valor que se habría pactado entre partes independientes.
Por eso, que una sociedad extranjera compre un producto por 10.000 euros y posteriormente lo venda por 19.900 euros a una sociedad española vinculada no permite concluir, por sí solo, que los 9.900 euros de margen puedan trasladarse legítimamente fuera de España.
Sería necesario justificar las funciones realizadas por cada sociedad, los activos utilizados, los riesgos asumidos y el precio de mercado correspondiente a la operación.
¿Puedes cobrar el dinero de Estonia «sin pagar tributación aquí en España»?
Al explicar cómo reducir el coste de extraer dinero de una empresa española, Bartu plantea la posibilidad de percibir una nómina más pequeña en España, constituir una empresa en Estonia y posteriormente «traerte la pasta a tu persona sin pagar tributación aquí en España».
Como regla general, una persona que continúa siendo residente fiscal en España no puede evitar el IRPF simplemente porque el dinero proceda de una sociedad extranjera.
El artículo 2 de la Ley del IRPF establece que el impuesto comprende la totalidad de los rendimientos, ganancias y pérdidas patrimoniales del contribuyente con independencia del lugar donde se hayan producido y de la residencia del pagador.
Además, los dividendos y participaciones en beneficios obtenidos de sociedades constituyen rendimientos del capital mobiliario.
Por tanto, si una persona residente en España recibe de su sociedad estonia una nómina, un dividendo u otra retribución, deberá analizarse cómo tributa esa renta en España y, en su caso, la aplicación del correspondiente convenio para evitar la doble imposición.
Tampoco se elige libremente el sistema de Seguridad Social simplemente creando una empresa en otro país de la Unión Europea. Como regla general, la normativa europea vincula la cotización al país donde se desarrolla efectivamente el trabajo, con normas específicas para desplazamientos temporales y actividades realizadas en varios Estados.
Por ello, constituir una sociedad estonia y pagarse una nómina desde ella no supone automáticamente dejar de tener obligaciones tributarias o de Seguridad Social en España.
Criptomonedas y modelo 721: ¿menos de 50.000 euros significa que no tienes que declarar nada?
La entrevista aborda también las obligaciones de información relacionadas con las criptomonedas.
Bartu señala que, si una persona tiene menos de 50.000 euros en criptomonedas, no tendría que informar mediante los modelos 720 o 721. Posteriormente llega a plantear la posibilidad de repartir el patrimonio entre varias cuentas con cantidades inferiores a 50.000 euros.
Aquí es fundamental diferenciar dos cuestiones.
El modelo 721 es una declaración informativa específica sobre determinadas monedas virtuales situadas en el extranjero. Es cierto que existe un límite de 50.000 euros para su presentación inicial.
Pero el límite se calcula conjuntamente, no cuenta por cuenta.
La propia Agencia Tributaria establece que no existe obligación de informar cuando los saldos de las monedas virtuales situadas en el extranjero no superen conjuntamente los 50.000 euros. Si se supera ese límite conjunto, deben declararse todas las monedas virtuales sometidas a esta obligación.
Por tanto, tener, por ejemplo, cuatro cuentas sometidas al modelo 721 con 40.000 euros cada una no permitiría mantener cada una de ellas separadamente por debajo del límite. Lo relevante es el saldo conjunto de las monedas virtuales incluidas en esta obligación.
Además, el modelo 721 es una declaración informativa. No presentar el modelo 721 porque no se alcance su umbral no significa que las ganancias obtenidas mediante criptomonedas queden exentas de IRPF.
¿Una billetera que no identifica al propietario permite no declarar las criptomonedas?
En varios momentos de la entrevista se distingue entre exchanges que identifican a sus usuarios mediante procedimientos KYC y billeteras como MetaMask o determinados monederos fríos, llegando a relacionar la falta de identificación con la posibilidad de no declarar determinadas operaciones.
Existe aquí una parte cierta que requiere una aclaración importante.
La propia Agencia Tributaria establece que las criptomonedas mantenidas en un monedero no custodio, en el que el propietario controla directamente sus claves privadas, no se incluyen en el modelo 721 porque no están custodiadas por una entidad extranjera en los términos exigidos por esta obligación informativa.
Pero eso no significa que esas criptomonedas sean fiscalmente invisibles o estén exentas de impuestos.
Son dos cuestiones diferentes.
Cuando un contribuyente del IRPF vende criptomonedas y obtiene una ganancia, esta debe declararse. Incluso el intercambio de una criptomoneda por otra puede generar una ganancia o pérdida patrimonial.
La obligación tributaria no depende de que Hacienda conozca automáticamente la identidad del propietario de la wallet.
Por tanto:
no estar obligado a presentar el modelo 721 ≠ no estar obligado a tributar por las ganancias obtenidas con criptomonedas.
Esta diferencia resulta especialmente importante para cualquier inversor que utilice wallets no custodios.
¿Puedes aportar criptomonedas a una empresa offshore y convertirlas en euros sin tributar?
Otra de las estrategias mencionadas consiste en «bancarizar» criptomonedas mediante sociedades offshore, realizar una aportación de capital en criptomonedas y posteriormente convertirlas en euros dentro de una entidad bancaria.
La aportación de un activo a una sociedad no borra automáticamente la tributación que pudiera existir sobre ese activo.
De hecho, la propia Agencia Tributaria establece reglas específicas para las aportaciones no dinerarias realizadas por personas físicas a sociedades. Con carácter general, la aportación puede generar una ganancia o pérdida patrimonial calculada a partir del valor del bien aportado y del valor correspondiente a las participaciones recibidas, salvo que pueda aplicarse algún régimen fiscal especial.
Por tanto, aportar criptomonedas a una sociedad extranjera y convertir posteriormente esos activos en euros requiere analizar, entre otras cuestiones, quién era inicialmente su propietario, cuál era su valor de adquisición, qué operación jurídica se ha realizado y cuál es la residencia fiscal de la persona que realiza la aportación.
Convertir las criptomonedas en una «aportación de capital» no convierte por sí solo una eventual ganancia patrimonial previa en renta exenta.
Gastar criptomonedas tampoco hace desaparecer su tributación
En la entrevista se plantea también la posibilidad de utilizar beneficios obtenidos con criptomonedas para adquirir productos de consumo sin pasar necesariamente por una cuenta bancaria convencional.
Desde el punto de vista fiscal, que una criptomoneda se utilice directamente como medio de pago no significa que desaparezca la posible ganancia patrimonial acumulada.
La Agencia Tributaria considera las criptomonedas bienes inmateriales que pueden intercambiarse por dinero, otras criptomonedas, bienes, derechos o servicios.
Por eso, para determinar las consecuencias tributarias no basta con preguntarse si el dinero ha llegado o no previamente a una cuenta bancaria.
Lo relevante es la operación económica realizada.
¿Los inspectores de Hacienda cobran entre un 10 % y un 20 % de cada inspección?
Esta entrevista vuelve además sobre una afirmación realizada en otros contenidos de Bartu Finanzas: que los inspectores de Hacienda cobrarían una comisión vinculada a las cantidades regularizadas.
En este caso llega a hablar de porcentajes de entre un 10 % y un 20 % e incluso relata una supuesta conversación en la que un inspector habría afirmado haber cobrado ya su comisión pese a que posteriormente se anulase un requerimiento.
La Agencia Tributaria sí dispone de un sistema de complemento de productividad, y parte de este sistema utiliza indicadores relacionados con los resultados globales de las actuaciones desarrolladas por los equipos de Inspección. La regulación correspondiente a 2026 continúa contemplando estos indicadores.
Pero eso no significa que un inspector cobre un porcentaje de cada sanción o liquidación.
La propia AEAT lo ha desmentido expresamente: no se percibe una «comisión» ni un porcentaje sobre las regularizaciones propuestas y no existe una vinculación directa entre una cantidad cobrada por productividad y un expediente concreto.
Por tanto, afirmar que el inspector se queda personalmente con un 10 %, 20 % o 25 % de una regularización no describe correctamente el funcionamiento del complemento de productividad de la Inspección.
Elusión fiscal sí; trasladar artificialmente beneficios, no
Buscar una estructura fiscal más eficiente es legítimo. Una empresa puede operar internacionalmente, constituir filiales, contratar servicios en otros países, invertir mediante sociedades extranjeras o aprovechar regímenes fiscales diferentes cuando existen motivos económicos reales y se cumplen sus requisitos.
Pero la existencia de una sociedad extranjera no permite elegir libremente dónde declarar los beneficios.
Especialmente cuando las mismas personas controlan varias empresas, entran en juego las normas sobre operaciones vinculadas, residencia fiscal, dirección efectiva, convenios internacionales, Seguridad Social y tributación personal de los socios.
Por eso, algunas de las estrategias descritas en esta entrevista requieren bastante más cautela de la que transmite una explicación breve en redes sociales.
Estonia puede ofrecer ventajas fiscales. Una wallet no custodia puede quedar fuera del modelo 721. Una empresa española puede contratar legítimamente servicios de una sociedad extranjera.
Pero ninguna de esas tres afirmaciones significa respectivamente que un residente español pueda trasladar automáticamente sus beneficios a Estonia, dejar de declarar sus ganancias en criptomonedas o fijar arbitrariamente los precios entre sus propias sociedades.


